泽诚资讯|我所主任李宏良受邀前往陕西省律师协会进行授课
泽诚资讯 · 2024/5/29 · 2 次浏览
司法解释实施后涉税案件的辩护思路
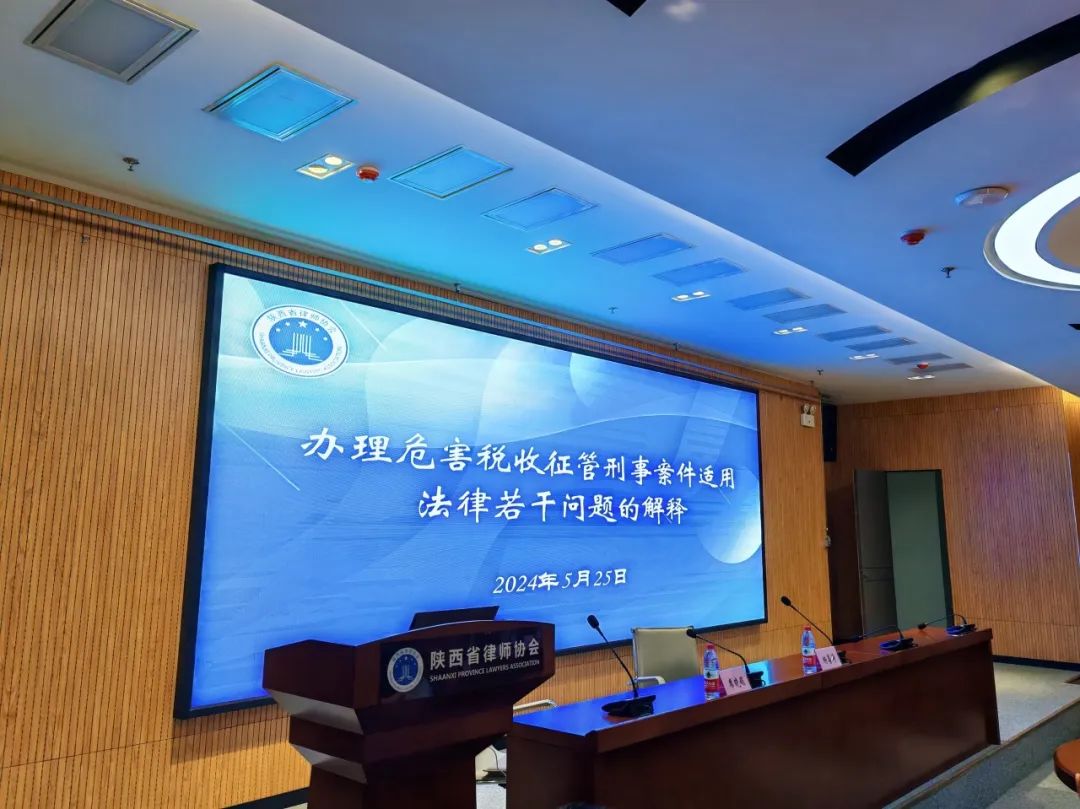
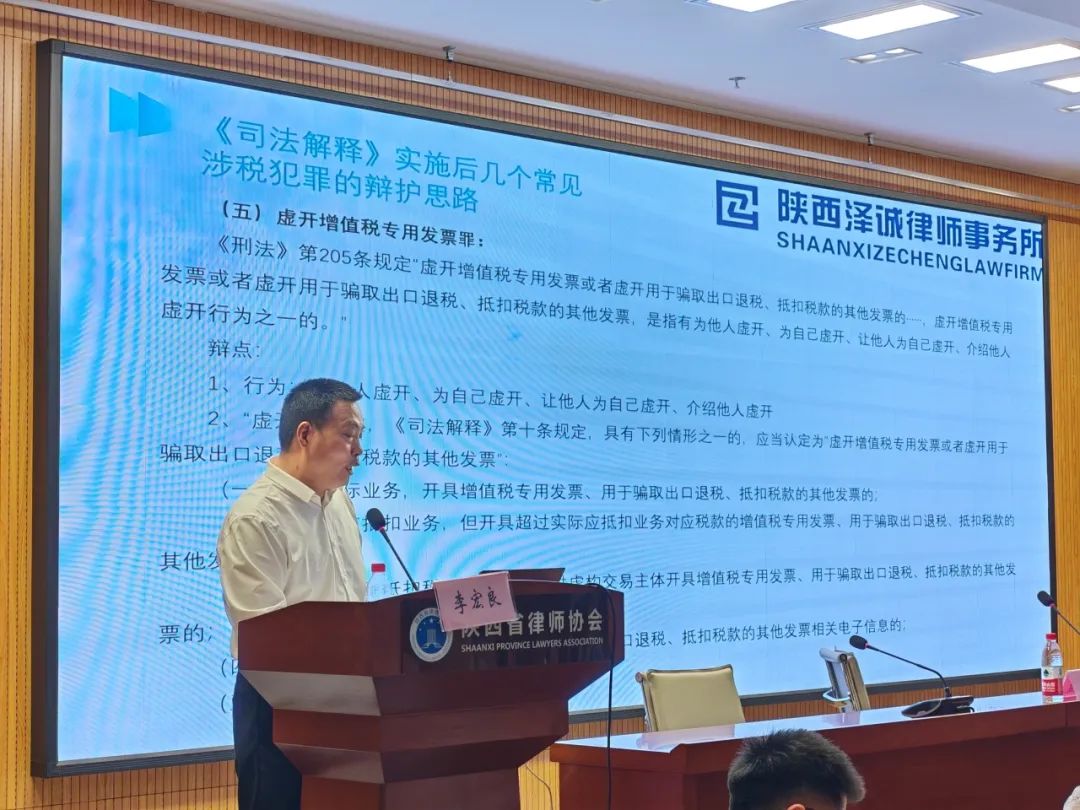
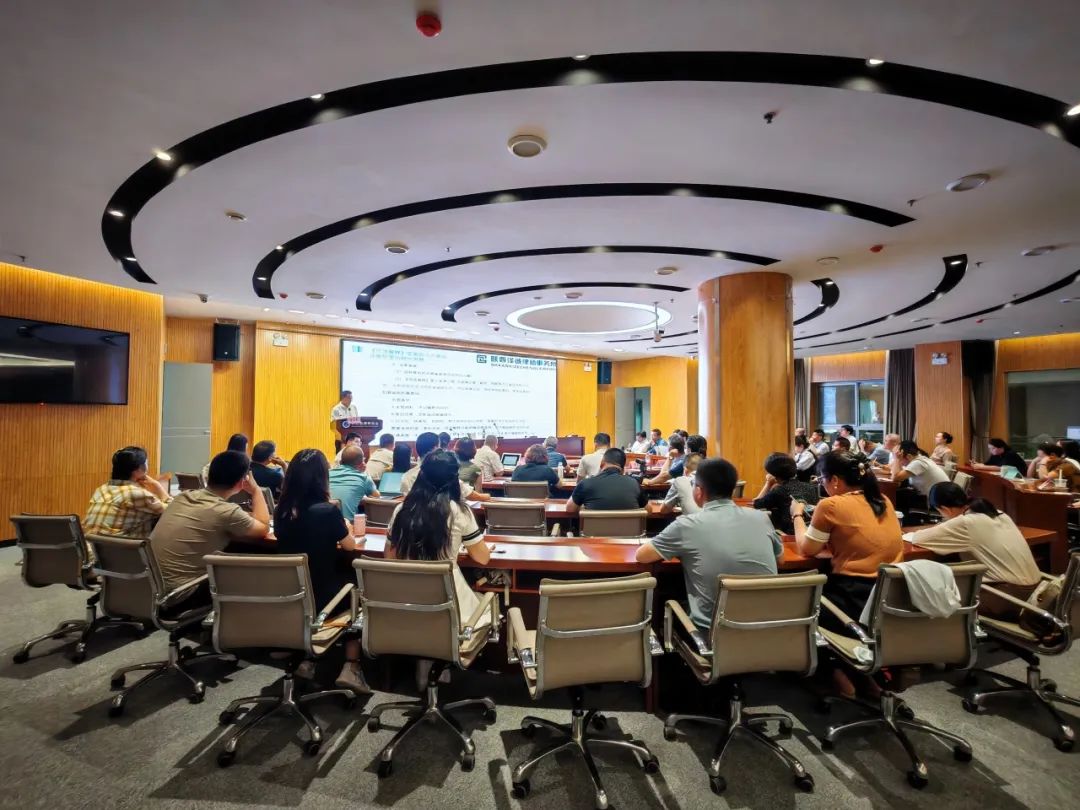
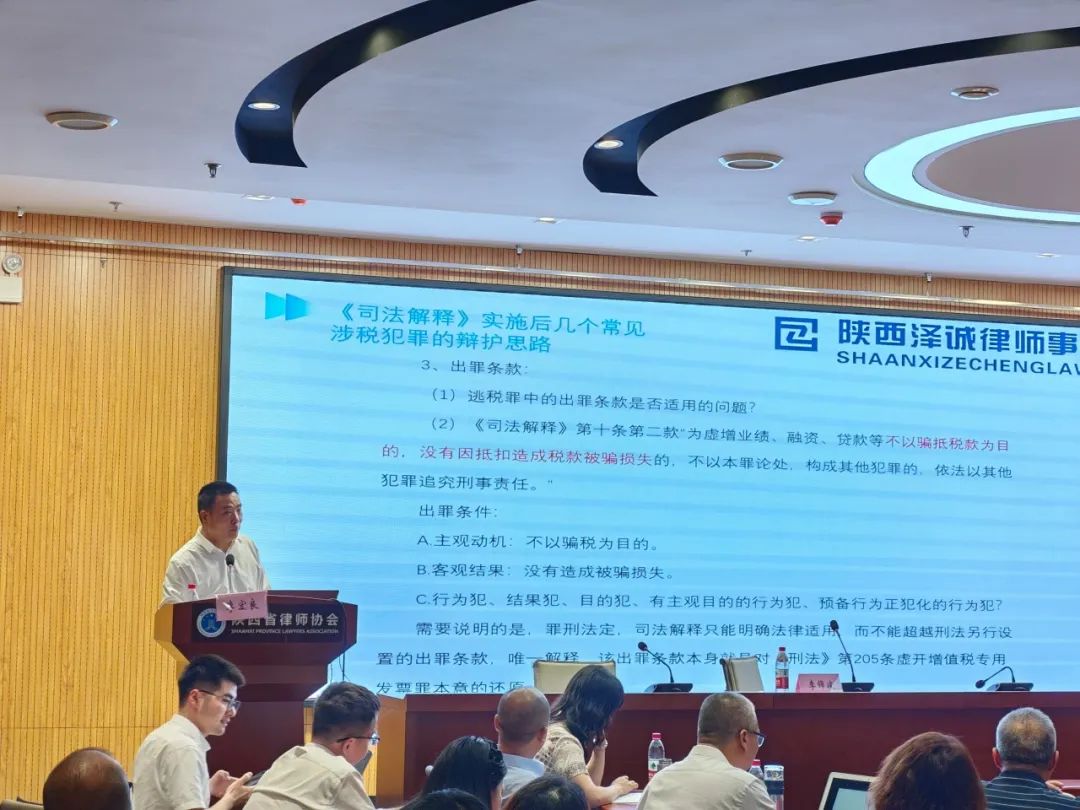
税收在经济发展和社会建设中发挥着重要作用。为帮助广大律师正确理解和适用《最高人民法院、最高人民检察院关于办理危害税收征管刑事案件适用法律若干问题的解释》,陕西省律师协会财税法专业委员会和刑事专业委员会联合举办“办理危害税收征管刑事案件适用法律若干问题的解释”的培训。我所主任李宏良受邀前往省律协进行了主题为《“两高”涉税司法解释实施后涉税案件的辩护思路》的授课,我所全体实习律师前往听课学习。
本次省律协的培训会,李宏良律师主要围绕《司法解释》的实施背景、主要内容以及《司法解释》实施后几个常见涉税犯罪的辩护思路,其中重点讲解了常见涉税犯罪的辩护思路。
01
逃税罪、抗税罪
首先是逃税罪(以前叫偷税罪,《刑修七》改为了逃税罪,因为罪状中包含“偷、骗”的手段),《刑法》第201条规定“纳税人采取欺骗、隐瞒手段进行虚假纳税申报或者不申报,逃避缴纳税款数额较大并且占应纳税额百分之十以上的······”,关于逃税罪的辩点:
《司法解释》第一条第一款对“欺骗、隐瞒手段”列举式规定了6种情形:
(一)伪造、变造、转移、隐匿、擅自销毁账簿、记账凭证或者其他涉税资料的;(二)以签订“阴阳合同”等形式隐匿或者以他人名义分解收入、财产的;(注:分公司、关联公司)
(三)虚列支出、虚抵进项税额或者虚报专项附加扣除的;(四)提供虚假材料,骗取税收优惠的;(五)编造虚假计税依据的;(六)为不缴、少缴税款而采取的其他欺骗、隐瞒手段。(注:兜底条款的同质解释原则和限制解释原则)。
其次是抗税罪,《刑法》第202条规定“以暴力、威胁方法拒不缴纳税款的······,情节严重的······”,其辩点如下:
1、“暴力、威胁方法”是否包含软暴力、网络暴力?
2、“情节严重”的认定,《司法解释》第五条规定,下列情况属于“情节严重”:
(一)聚众抗税的首要分子;
(二)故意伤害致人轻伤的;
(三)其他情节严重的情形。
实施抗税行为致人重伤、死亡,符合刑法第二百三十四条或者第二百三十二条规定的,以故意伤害罪或者故意杀人罪定罪处罚。
3、财产辩护(罚金为拒缴税款一倍以上五倍以下,抗税情节、手段、时间、原因、影响、是否及时补缴、是否认罪悔罪等综合考虑)
02
逃税追缴欠税罪、骗取出口退税罪
第三,逃避追缴欠税罪,《刑法》第203条规定“纳税人欠缴应纳税款,采取转移或者隐匿财产的手段,致使税务机关无法追缴欠缴的税款······”其辩点如下:
1、“采取转移或者隐匿财产的手段”的认定,《司法解释》第六条规定,以下情形应当认定为“采取转移或者隐匿财产的手段”:
(一)放弃到期债权的;(注:民事法律关系确认无效后,是否可作为阻却犯罪的事由?)
(二)无偿转让财产的;(注:民事法律关系确认无效后,是否可作为阻却犯罪的事由?)
(三)以明显不合理的价格进行交易的;(注:明显不合理是以市场价、成本价、评估价?明显是指30%上下,还是其他?)
(四)隐匿财产的;
(五)不履行税收义务并脱离税务机关监管的;(注:脱离监管应作限缩性解释,即积极作为行为)
(六)以其他手段转移或者隐匿财产的。(注:兜底条款同上)
2、财产辩护(罚金为欠缴税款一倍以上五倍以下)
第四,骗取出口退税罪:《刑法》第204条规定“以假报出口或者其他欺骗手段,骗取国家出口退税款,数额较大的······,”其辩点如下:
1、“假报出口或者其他欺骗手段”的认定:
《司法解释》第七条规定,具有下列情形之一的,应当认定为“假报出口或者其他欺骗手段”:
(一)使用虚开、非法购买或者以其他非法手段取得的增值税专用发票或者其他可以用于出口退税的发票申报出口退税的;
(二)将未负税或者免税的出口业务申报为已税的出口业务的;
(三)冒用他人出口业务申报出口退税的;
(四)虽有出口,但虚构应退税出口业务的品名、数量、单价等要素,以虚增出口退税额申报出口退税的;
(五)伪造、签订虚假的销售合同,或者以伪造、变造等非法手段取得出口报关单、运输单据等出口业务相关单据、凭证,虚构出口事实申报出口退税的;
(六)在货物出口后,又转入境内或者将境外同种货物转入境内循环进出口并申报出口退税的;
(七)虚报出口产品的功能、用途等,将不享受退税政策的产品申报为退税产品的;
(八)以其他欺骗手段骗取出口退税款的。(注:兜底条款同上)
2、未遂的认定:实施骗取国家出口退税行为,没有实际取得出口退税款的,为未遂。
3、《司法解释》第九条第二款“从事货物运输代理、报关、会计、税务、外贸综合服务等中介组织及其人员违反国家有关进出口经营规定,为他人提供虚假证明文件,致使他人骗取国家出口退税款,情节严重的,依照刑法第二百二十九条的规定追究刑事责任。”与《司法解释》第十九条“明知他人实施危害税收征管犯罪而仍为其提供账号、资信证明或者其他帮助的,以相应犯罪的共犯论处。”冲突的理解:
(1)是否明知?
(2)特别条款优先于普通条款
(3)法条竞合,从一重罪:骗取出口退税罪:无期;提供虚假证明文件罪:5年
4、财产辩护(罚金为骗取税款一倍以上五倍以下,数额特别巨大或有其他特别严重情节的并处骗取税款一倍以上五倍以下罚金或者没收财产)
03
虚开增值税专用发票罪
第五,虚开增值税专用发票罪:《刑法》第205条规定“虚开增值税专用发票或者虚开用于骗取出口退税、抵扣税款的其他发票的······,虚开增值税专用发票或者虚开用于骗取出口退税、抵扣税款的其他发票,是指有为他人虚开、为自己虚开、让他人为自己虚开、介绍他人虚开行为之一的。”其辩点如下:
1、行为:为他人虚开、为自己虚开、让他人为自己虚开、介绍他人虚开
2、“虚开”的认定,《司法解释》第十条规定,具有下列情形之一的,应当认定为“虚开增值税专用发票或者虚开用于骗取出口退税、抵扣税款的其他发票”:
(一)没有实际业务,开具增值税专用发票、用于骗取出口退税、抵扣税款的其他发票的;
(二)有实际应抵扣业务,但开具超过实际应抵扣业务对应税款的增值税专用发票、用于骗取出口退税、抵扣税款的其他发票的;
(三)对依法不能抵扣税款的业务,通过虚构交易主体开具增值税专用发票、用于骗取出口退税、抵扣税款的其他发票的;
(四)非法篡改增值税专用发票或者用于骗取出口退税、抵扣税款的其他发票相关电子信息的;
(五)违反规定以其他手段虚开的。
最后,李宏良律师结合实际案例,运用以上讲述的方法,找出辩点,逐一击破,以生成具体细致的辩护策略。在场学习的律师们专心致志,奋笔疾书,纷纷表示真是一场酣畅淋漓的知识盛宴,讲完课后,现场想起了雷鸣般的掌声。在未来,陕西泽诚律师事务所也将持之以恒地开展培训学习,为青年律师们提供优质工作和学习平台!
【END】